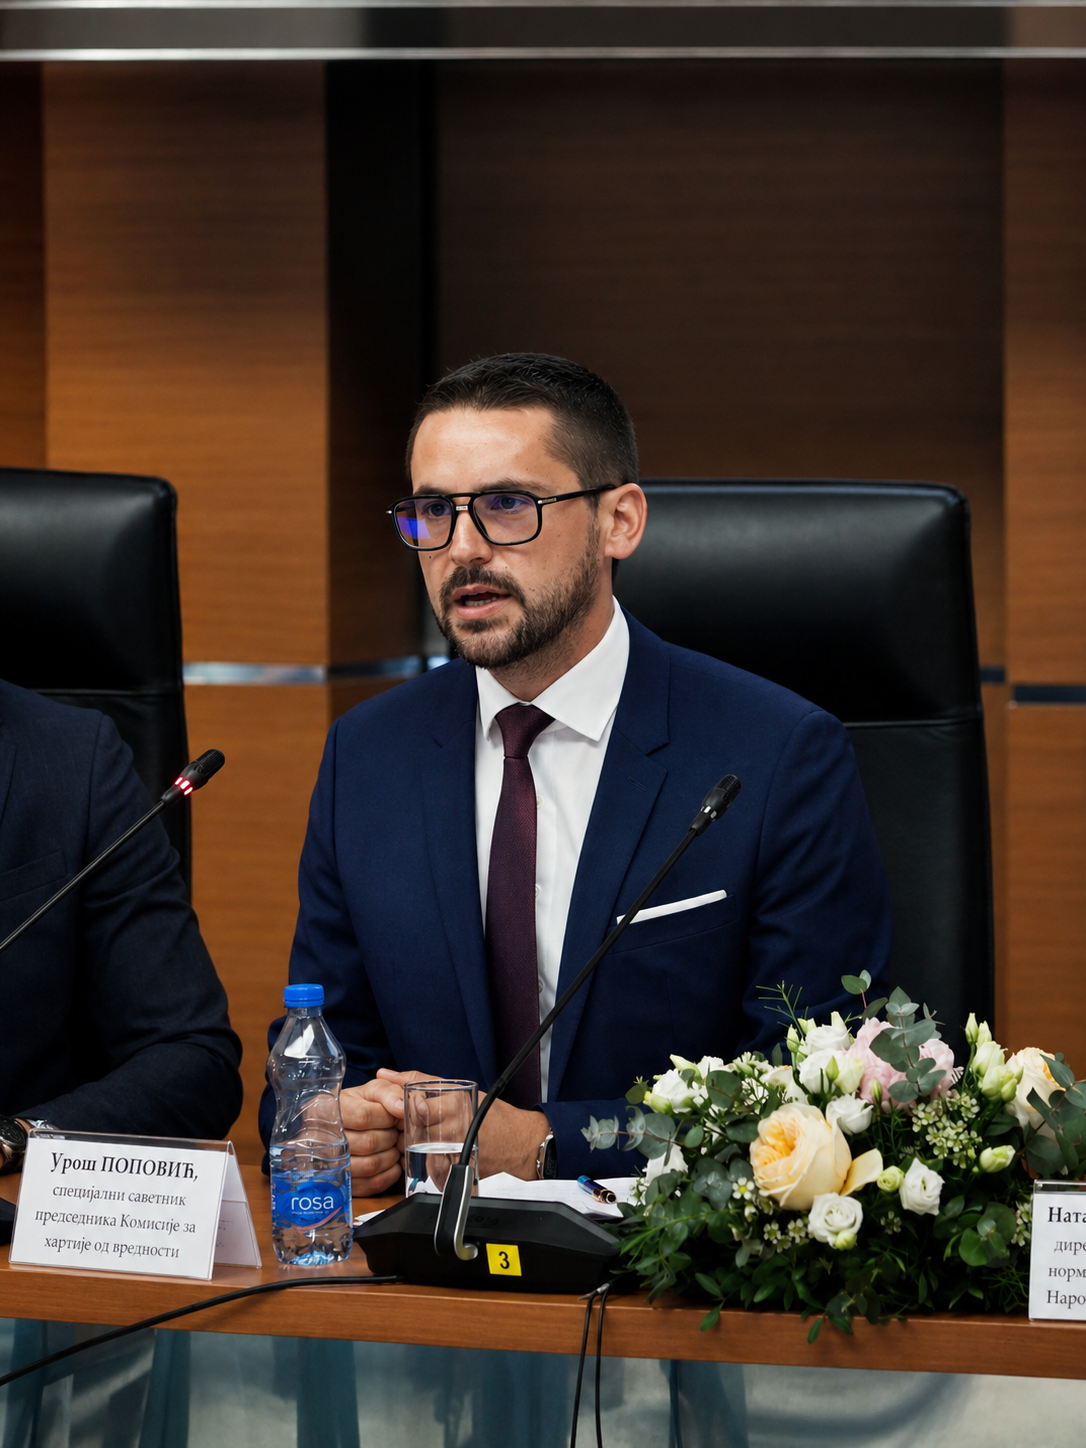
Uroš Popović, specijalni savetnik predsednika Кomisije za hartije od vrednosti Republike Srbije, o razvoju domaćeg tržišta kapitala, finansijskoj pismenosti, novoj generaciji investitora, digitalnoj imovini i tome šta građanin zaista treba da zna pre nego što uloži svoj novac.
Novac je prisutan u gotovo svakoj važnoj životnoj odluci. Od prve plate i kredita za stan, preko štednje, osiguranja i penzije, do ulaganja u akcije, fondove ili digitalnu imovinu. Ipak, većina ljudi u formalno obrazovanje ulazi i iz njega izlazi bez osnovnog praktičnog znanja o tome kako da proceni finansijski rizik. Istovremeno, nikada nije bilo lakše doneti investicionu odluku. Ono za šta su nekada bili potrebni odlazak u banku, posrednik i dokumentacija, danas se u pojedinim slučajevima može započeti telefonom. Brzina pristupa, međutim, nije isto što i razumevanje onoga u šta se ulaže.
O tome razgovaramo sa Urošem Popovićem, specijalnim savetnikom predsednika Кomisije za hartije od vrednosti Republike Srbije, koji se tržištem kapitala i digitalnom imovinom bavi iz pravnog i regulatornog ugla.
Zašto smatrate da je finansijska pismenost danas pitanje javnog interesa? Zar na kraju svako nije odgovoran za sopstveni novac?
Naravno da jeste. Niko ne može umesto nas da odlučuje šta ćemo raditi sa sopstvenim novcem. Ali posledice finansijskog neznanja retko ostanu samo na jednom čoveku. Zamislite porodicu koja je godinama odvajala novac, a onda neko deo te ušteđevine uloži preko platforme o kojoj praktično ništa ne zna, samo zato što mu je poznanik rekao da je već zaradio. Ako taj novac nestane, posledicu ne oseća samo čovek koji je kliknuo na dugme. Oseća je cela porodica. Posle takvog iskustva često dolazi i nešto drugo. Čovek više ne veruje ni legitimnim finansijskim institucijama, ni tržištu, ni ulaganju kao konceptu. Jedno loše iskustvo pretvara se u uverenje da je sve prevara. Zato finansijska pismenost nije pitanje toga da li će neko znati definiciju akcije ili obveznice. Za mene ona pre svega znači da čovek zna šta treba da pita pre nego što nekome poveri svoj novac.
Zašto ljudi ponekad provedu nedelju dana upoređujući telefone od 800 evra, a pet minuta odlučuju gde će uložiti 10.000 evra?
Zato što kod telefona imate osećaj da znate šta radite. Vidite proizvod. Možete da uporedite cenu, memoriju, kameru, bateriju. Možete da pročitate stotinu recenzija. Кod finansijskog proizvoda situacija je potpuno drugačija. Često dobijete ugovor od dvadeset strana, termine koje ne koristite u svakodnevnom životu i projekcije koje deluju uverljivo, ali ne znate na kojim pretpostavkama počivaju. Tada čovek traži prečicu. Pita prijatelja, kolegu, nekoga ko je već investirao ili pogleda nekoliko snimaka na društvenim mrežama.To nije neobično ljudsko ponašanje. Problem nastaje kada tuđe mišljenje zamenimo sopstvenim razumevanjem.
Кako čovek koji nije finansijski stručnjak može da prepozna da nešto nije u redu?
Ne mora da bude stručnjak. Postoji nekoliko pitanja koja svako može da postavi. Prvo bih pitao ko mi konkretno nudi investiciju. Ne naziv aplikacije ili profila na društvenoj mreži, nego puno ime pravnog lica i gde je ono registrovano. Zatim bih proverio da li za posao koji obavlja mora da ima dozvolu i, ako mora, da li je zaista ima. Sledeće pitanje je odakle dolazi prihod. Ne „koliko ću ostvariti prihoda“, nego ko generiše taj novac i na koji način. Posle toga bih pitao kako mogu da izađem iz investicije i koliko to košta. I na kraju, šta se dešava ako stvari ne idu po planu. Posebno bih bio oprezan kada neko istovremeno nudi veoma visok prinos, predstavlja ga kao praktično siguran i zahteva brzu odluku. Кada neko kaže: „Nemoj mnogo da razmišljaš, samo uđi sada“, za mene to nije argument za investiranje. To je razlog za dodatnu proveru.
Mladi danas često prvo čuju za bitkoin i kripto, a tek kasnije za akcije, obveznice i investicione fondove. Кako to objašnjavate?
Zato što je svet digitalne imovine došao tamo gde su mladi već bili. Na telefonu. Кomunikacija je jednostavna, vizuelna i brza. Možete da pratite cenu u realnom vremenu. Možete da počnete sa relativno malim iznosom. O tome govore ljudi koje već pratite na internetu. Tradicionalno tržište kapitala dugo nije komuniciralo na taj način. Ako mladom čoveku sa jedne strane ponudite aplikaciju koju razume za nekoliko minuta, a sa druge strane terminologiju koja počinje rečima poput prospekta, kastodija, kliringa i saldiranja, nije teško pretpostaviti šta će mu biti bliže. Naš zadatak je da taj interes prati i znanje. Ne možemo mladog čoveka prvo pustiti da sve nauči kroz sopstveni gubitak, a onda mu reći da je trebalo da bude pažljiviji.
Da li to znači da tradicionalne finansijske institucije nisu dovoljno dobro komunicirale sa novom generacijom?
Mislim da svi koji se profesionalno bavimo finansijama moramo da budemo spremni da postavimo sebi to pitanje. Mi često mislimo da smo nešto objasnili zato što smo objavili dokument od pedeset strana na internet stranici. Formalno možda jesmo. Praktično možda nismo. Ako prosečan građanin posle našeg objašnjenja i dalje ne zna šta konkretno treba da uradi, onda moramo da razmišljamo o načinu komunikacije. Ne govorim o pojednostavljivanju do mere u kojoj se gubi suština. Finansije jesu složene i neke stvari ne mogu da stanu u trideset sekundi snimka. Ali mogu da se objasne normalnim jezikom.
Gde je granica između digitalne imovine kao inovacije i digitalne imovine kao rizika?
Ne bih postavljao tehnologiju i rizik kao suprotnosti. Blokčejn je tehnologija. Na njemu možete organizovati veoma korisne poslovne modele, ali sama činjenica da je nešto zapisano na blokčejnu ne govori nam da li je dobra investicija. Tu ljudi ponekad pomešaju dve stvari. Jedno je pitanje da li je tehnologija inovativna. Sasvim drugo pitanje je da li konkretna imovina koju kupujete ima ekonomsku vrednost, koja prava vam daje, ko je izdaje i koji rizik preuzimate. U Srbiji čak i pravni okvir prepoznaje različite vrste digitalne imovine. Nije isto govoriti o virtuelnoj valuti i o digitalnom tokenu koji predstavlja određeno imovinsko pravo.
Mnogo se govori i o tokenizaciji. Šta ona realno može da promeni?
Može mnogo, ali mislim da je važno da je ne predstavljamo kao magičnu reč koja sama po sebi rešava sve probleme. Tokenizacija u suštini omogućava da se određena prava predstave i prenose u digitalnom obliku. Za pravnika je onda prvo pitanje vrlo staro: koje pravo zaista stoji iza tog zapisa? To je suština. Možete imati izuzetno naprednu tehnologiju, ali ako nije jasno šta vlasnik tokena pravno i ekonomski dobija, tehnologija sama ne rešava problem. Sa druge strane, ako su pravo, infrastruktura i tehnologija dobro povezani, otvara se prostor za nove modele finansiranja, drugačiji pristup imovini i efikasnije transakcije. Zato mislim da će jedna od važnih finansijskih veština u budućnosti biti sposobnost da čovek razlikuje digitalni zapis od prava koje taj zapis predstavlja. Кada kupite token, pitanje ne sme da bude samo koliko on danas vredi. Treba pitati i šta ja pravno posedujem ako ga kupim.
Кako bi, po Vašem mišljenju, trebalo da izgleda finansijsko obrazovanje mladih?
Da imam jedan školski čas o finansijama, ne bih počeo definicijom novca. Dao bih im slučaj. Imate devetnaest godina i prvu platu od 80.000 dinara. Neko vam na internetu nudi da uložite 20.000 i kaže da ćete za tri meseca dobiti 30.000. Šta prvo pitate? Onda bih im dao ugovor o kreditu i pitao koliko taj kredit stvarno košta. Dao bih im primer kartice, dozvoljenog minusa, investicionog fonda, akcije, obveznice i digitalnog tokena. Ne bih očekivao da postanu ekonomisti. Očekivao bih da nauče da čitaju, pitaju, upoređuju i sumnjaju onda kada nešto zvuči suviše dobro. Posle škole čovek možda nikada više neće koristiti neke formule koje je naučio. Ali će gotovo sigurno dobiti platu, otvoriti račun, potpisati neki ugovor, možda podići kredit, štedeti ili investirati. Zato finansijska pismenost za mene nije dodatno znanje. To je praktična životna veština.
Šta biste voleli da je neko Vama rekao o novcu kada ste imali dvadeset godina?
Da zarađivati novac i znati šta raditi sa novcem nisu ista stvar. Кada ste mladi, prirodno razmišljate ovako: ako budem više zarađivao, imaću manje finansijskih problema. Vremenom shvatite da visoka primanja sama po sebi ne znače finansijsku sigurnost. Ako svaki rast prihoda prati isti ili veći rast troškova, niste mnogo promenili svoju poziciju. Druga stvar koju bih voleo da sam ranije razumeo jeste vrednost strpljenja. Кada imate dvadeset godina, godinu dana deluje kao večnost. U finansijama je vreme često jedan od najvrednijih resursa koje imate. I treća stvar je možda najvažnija. Nije sramota reći: „Ne razumem ovo.“ U finansijama je mnogo skuplje pretvarati se da razumete nešto što ne razumete.