NAJNOVIJE
Minić: Strani investitori odlaze iz ekonomskih razloga, potrebno jačanje...
Voće i povrće gube hranljive materije: Naučnici objašnjavaju zašto
Lasta procenila akciju na 228,69 dinara i planira dokapitalizaciju...
Srbija zadržala 15 kompanija među 500 najvećih u regionu
Gastarbajterski barok u kukuruzu: Prazne kuće sagrađene iz inata
Energetska bezbednost potiskuje energetsku ideologiju
Šta bilansi Poštanske štedionice govore o njenoj stabilnosti?
AP: Velika rasprodaja akcija kompanija povezanih s veštačkom inteligencijom...
Nova vlast obećava da će zadržati ono što funkcioniše...
Kašnjenje po kreditima deset puta manje nego pre deset...
Biznis i Finansije
  • Vesti
    • Ekonomija
    • Politika i društvo
    • Nove tehnologije
    • Zabava
  • EY Preduzetnik godine
  • Tekstovi
    • Tekstovi B&F
    • Promo
  • Blogovi
  • Redakcija
  • Marketing
  • Pretplata
  • Kontakt
  • O nama
  • Media Kit
B&F PlusPolitika i društvo

Kada se EU sprema za rat: Specijalci iz staračkog doma

by bifadmin 21. септембар 2026.

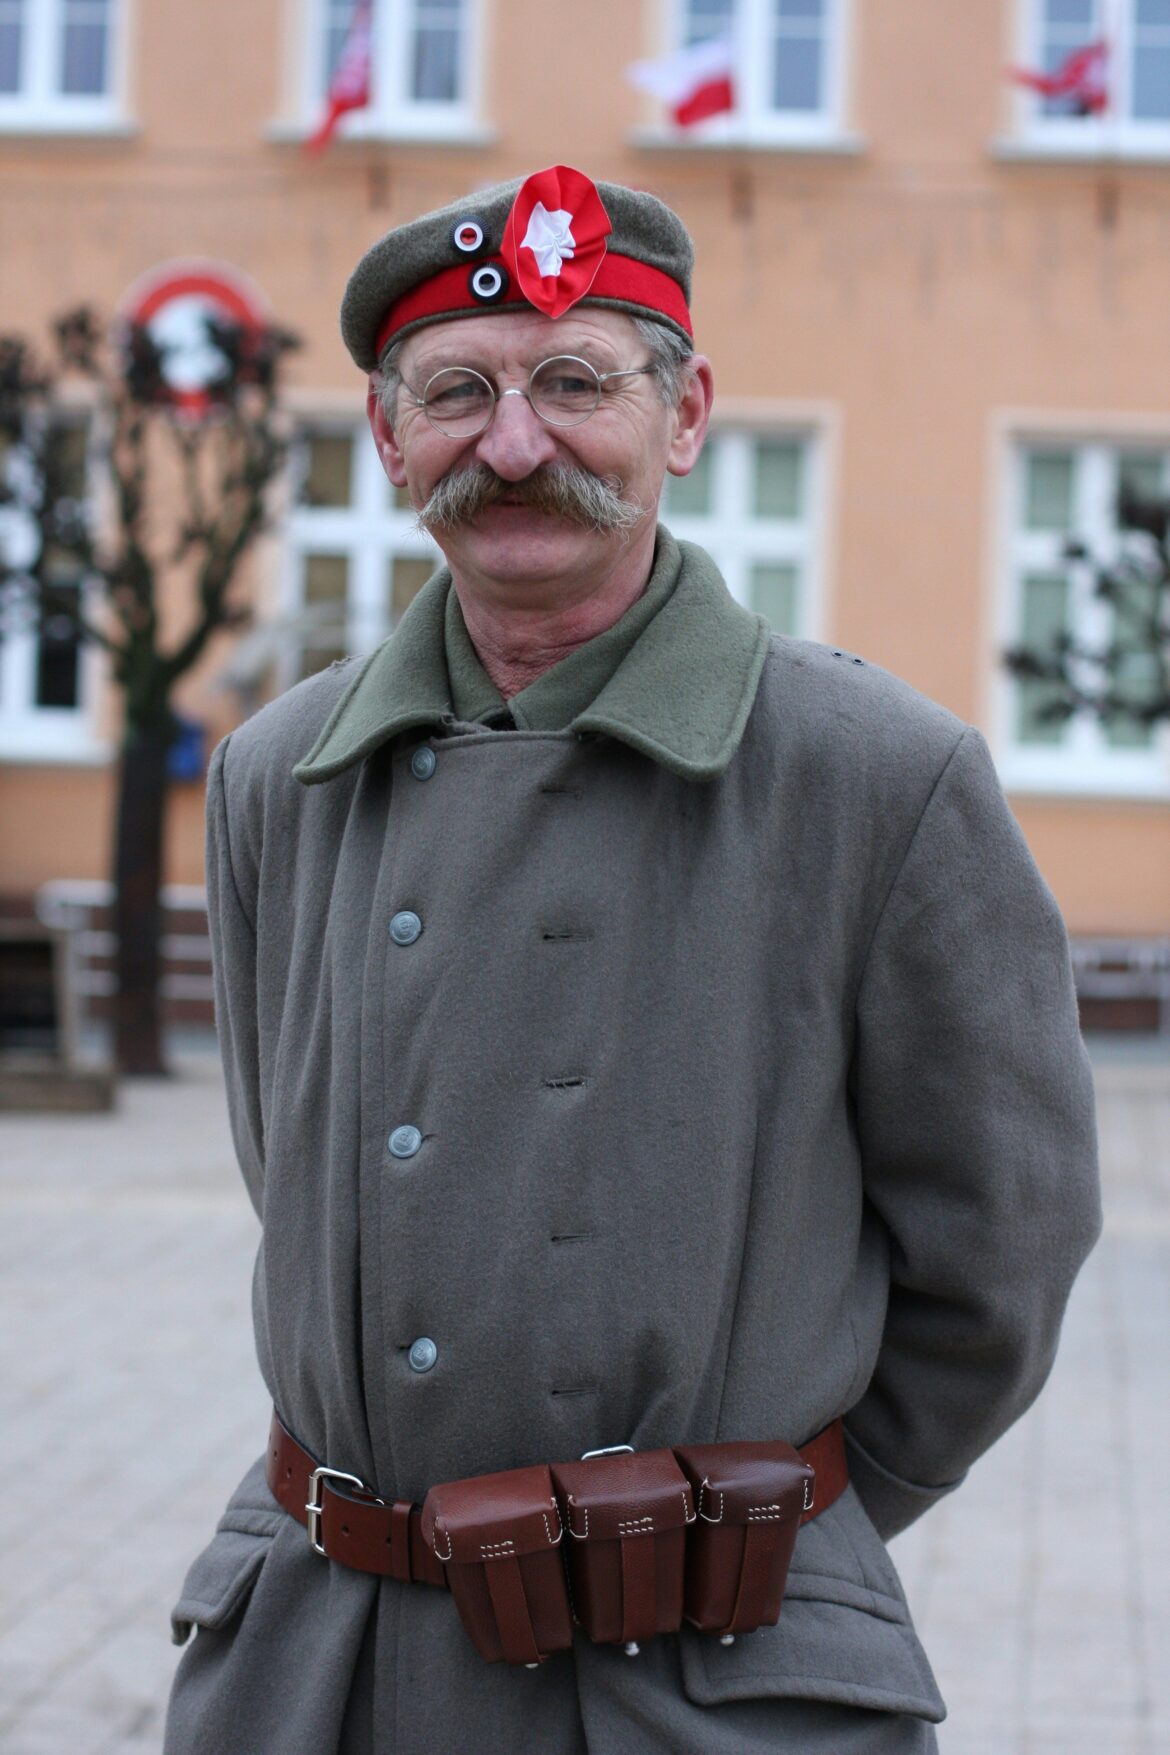
Pripreme EU za rat sa Rusijom su u punom jeku. Pare, već će se naći, ili zaduživanjem ili štampanjem. Oružje i municija, to će se nabaviti kada se nađu pare. Vojnici? E tu se javlja problem. Većinu mladih ne zanima ratovanje, a kako ćeš u rat bez vojske. Rješenje su – penzioneri.

Želje političkih i vojnih lidera EU da se do 2029. godine naoružaju do zuba i budu spremni za rat sa Rusijom, suočavaju se sa malim problemom. Većina mladih u Evropi nema namjeru da se prihvate puške.

U Austriji, koja je vojno neutralna ali je članica EU, u ispitivanjima javnosti samo 16 posto mladih je izrazilo spremnost da uzme oružje u ruke „u slučaju krize“. U Velikoj Britaniji, istraživanje koje je prošle godine naručio britanski dnevni list Express, pokazalo je da 64 posto Britanaca ne želi da se pridruži vojsci u slučaju rata.

Druga istraživanja, poput onog agencije Ipsos, takođe provedeno prošle godine, pružaju malo optimističniju sliku. Njihovi rezultati pokazuju da „samo“ 48 posto Britanaca ni u kom slučaju „ne bi bilo spremno da uzme u ruke oružje za Britaniju“, dok bi 38 posto to prihvatilo.

U Njemačkoj, koja je sebi postavila kao strateški cilj da „ponovo postane najjača vojna sila u Evropi“, od početka ove godine na snazi je obavezna registracija mladih potencijalnih vojnika, što se za sada svodi na popunjavanje upitnika.

Tuđa djeca a ne generalova

Od 298.200 mladih Nijemaca, kojima su u periodu od januara do maja ove godine bili poslati upitnici sa mogućnošću da se odmah dobrovoljno prijave u profesionalnu vojsku, samo njih 530 izrazilo je spremnost da istog trenutka obuče uniformu. Ovaj simboličan odziv ne bi trebao biti preveliko iznenađenje. Prema ispitivanju njemačkog Instituta Forsa iz juna prošle godine, čitavih 17 posto Nijemaca reklo je da bi branili svoju zemlju ukoliko je neko napadne.

Skepticizam mladih Nijemaca je razumljiv, jer za razliku od ratničke euforije njemačkih političara i generala, mladima su izgleda još svježe školske lekcije iz istorije, koje su stariji valjda zaboravili. Zadnja dva puta kada je Njemačka bila „najjača vojna sila u Evropi“, 1914. i 1939. godine, nije se dobro završilo ni za Evropu ni za Njemačku. Ali treća sreća, nadaju se u Berlinu.

Slična je situacija i u ostalim ključnim državama Evrope. Prema studiji nevladine organizacije, Evropskog vijeća za spoljnu politiku iz juna ove godine, 66 posto Italijana, starih između 18 i 60 godina, „ne vjeruje da bi oni lično bili spremni da se bore za svoju državu“. U Francuskoj taj procenat je bio 45 posto, a u Španiji 50 posto.

U slučaju Francuske, broj apstinenata među potencijalnim vojnicima vjerovatno je porastao nakon govora generala Fabiena Mandona, u novembru prošle godine pred gradonačelnicima iz cijele Francuske. Ponešen emocijama i u ekstazi zbog predstojećeg rata, general Mandon upozorio je hedonistički nastrojene Francuze da pobjede nad Rusijom nema ukoliko „nisu spremni da izgube djecu“. Naravno, radi se o tuđoj djeci a ne generalovoj.

Trećepozivci, zbor!

Pošto je rat ozbiljna stvar, a mladi Evropljani su se pokazali nepouzdanim, spas je pronađen u penzionerima. Tradicionalno, gornja starosna granica za rezerviste bila je između 55 i 60 godina, jer su vojske davno zaključile da od starih vojnika i nema neke velike koristi, te da je nerealno očekivati da se oni ravnopravno nose sa dvadesetogodišnjacima.

Ali, nužda zakon mijenja, pa su tako iznenada širom Evrope zaključili da su godine samo broj, te da između dvadesetogodišnjeg i sedamdesetogodišnjeg vojnika praktično nema razlike. Da bi se uvjerili u istinitost ove tvrdnje, dovoljno je obići čekaonice po domovima zdravlja i staračke domove, sve specijalac do specijalca.

Finska je od 1. januara ove godine podigla starosnu granicu za rezerviste sa dosadašnjih 50 godina na 65 godina, dok za penzionisane oficire od čina pukovnika pa na više, granice za pozivanje u rat nema. Njihova veza sa vojskom je neraskidiva, dok ih smrt ne rastavi.

Zbog nedostatka entuzijazma među Francuzima da za pobjedu nad Rusijom žrtvuju svoje sinove, vlast je morala potražiti alternativu za popunu brojnog stanja u vojsci. Tako je najavljeno podizanje starosne granice za vojne rezerviste dobrovoljce na 70 godina, a za pojedine specijalnosti i do 72 godine.

Penzionerske dileme, španska plaža ili istočni front

Da ne bi zaostali za Francuzima, Nijemci su pokazali da i oni konja za trku imaju, odnosno penzionere za mobilizaciju. Predsjednik njemačkog Udruženja rezervista, Bastijan Ernst, obradovao je svoje trenutne, a bogami i buduće članove, kao i aktuelnu vlast, izjavom da su sedamdesetogodišnjaci spremni za vojnu službu, te da bi „gornja starosna granica za vojne rezerviste u Njemačkoj trebalo da se podigne na 70 godina, s obzirom na to da ljudi duže ostaju u formi“.

Velika Britanija, takođe priprema izmjene zakona kojima bi se starosna granica za rezerviste podigla sa sadašnjih 55 na 65 godina i očekuje se da bi ove izmjene mogle stupiti na snagu već tokom naredne godine.

Cinici bi ideju o slanju penzionera u rat, opisali kao „svaka igra, svaka dobija“. Ako pobjede Ruse, super. Ako ne, opet super, jer će se smanjenjem broja penzionera drastično smanjiti i troškovi penzionih i zdravstvenih fondova, na radost ministara finansija. A i ponuda stanova i kuća na tržištu bi se povećala.

Dodatna prednost je to, što je penzionere puno lakše uhvatiti nego mlade koji mogu brzo trčati i preskakati ograde. Obavještajnim radom već su identifikovane tačke sa visokom koncentracijom penzionera, starački domovi, apoteke, domovi zdravlja. Samo treba dovesti kamion i utovariti vojsku.

Sa druge strane, mobilizacija penzionera koji su u inostranstvu mogla bi se pokazati komplikovanom. Više od milion njemačkih penzionera živi širom svijeta, od Španije do Tajlanda. Kako ih, onda, ubijediti da pod stare dane sunčanje na mediteranskim i azijskim plažama zamijene za zimovanje u rovovima na istočnom frontu? Sa istim problemom bi se suočile i vlasti u Velikoj Britaniji, Švedskoj i ostalim bogatim EU državama, čiji penzioneri takođe često biraju kao svoje stalno prebivalište sunčane obale Mediterana.

Njemački plan B – Balkanci

Pragmatični Nijemci i ostale članice EU i NATO zato već razmišljaju i o „planu B“. Ideja je jednostavna: ako već nema dovoljno domaćih državljana, bilo mladih bilo starih, manjak vojnika za veliki rat onda bi se trebao nadoknaditi regrutovanjem stranaca, kojima bi se ponudile pare i brzo sticanje državljanstva. U Estoniji se predlaže prijem u vojsku ne samo državljana zemalja članica EU i NATO, već i dobrovoljaca iz Australije, Novog Zelanda, Brazila i Ukrajine.

Nijemci takođe razmišljaju o angažovanje dobrovoljaca iz EU država, ali i imigranata prisutnih u Njemačkoj, kao i državljana iz zemalja kandidata za članstvo u EU. To bi se odnosilo prije svega na državljane Srbije i BiH, jer su ostale zemlje kandidati već NATO članice, pa njihovim državljanima po automatizmu sleduje istočni front.

Time su EU i Njemačka demantovale lokalne evroskeptike i pokazali ne samo da nisu zaboravili na građane Srbije i BiH, već su im i širom otvorena vrata EU, preciznije vrata kasarni.

Angažovanje dobrovoljaca iz drugih država, moglo bi dovesti i do nelojalne konkurencije u Evropskoj uniji. Rezervisti iz siromašnih NATO članica mogli bi odlučiti da se zbog veće plate „upišu“ u njemačku vojsku, što bi u njihovim matičnim državama samo povećalo nedostatak vojnika.

U NATO studiji iz jula prošle godine „Optimističan pogled na volju društava za borbom“, priznaje se da bi strani dobrovoljci, prvenstveno privučeni parama ili obećanjima o ekspresnom sticanju državljanstva, mogli jako brzo izgubiti motivaciju da se bore. Isto bi se moglo desiti i sa stranim dobrovoljcima koji bi se prijavili zbog romantičnih ideja o ratovanju.

Na kraju će ishod rata sa Rusijom izgleda zavisiti od evropskih penzionera, koji postaju udarna pesnica NATO-a i u čijim rukama je sada i budućnost EU.

Dražen Simić

Biznis i finansije 249, septembar 2026.

Foto: Jan Pawel Bochen, Unsplash

21. септембар 2026. 0 komentara
0 FacebookTwitterLinkedinEmail
Ekonomija

Euribor porastao za 30% od početka godine

by bifadmin 21. септембар 2026.

Tromesečni i šestomesečni euribor od početka godine porasli su za oko 30 odsto, a dalji trend u velikoj meri zavisi od kretanja cena energenata, pre svega nafte.

Od početka godine tromesečni euribor porastao je sa 2,029 na 2,647 odsto, dok je šestomesečni povećan sa 2,105 na 2,97 odsto. Istovremeno, cene nafte su značajno porasle, što se odrazilo na očekivanja u vezi sa inflacijom i kamatnim stopama. Za građane koji otplaćuju stambene kredite vezane za euribor, ovakva kretanja mogu značiti i veće mesečne rate, ali konkretan efekat zavisi od ugovorene kamatne stope, marže banke, preostalog duga i perioda u kojem se kamata usklađuje, piše Kamatica.

Šta će biti sa euriborom u narednom periodu?

Da li će euribor nastaviti da raste u velikoj meri zavisi i od cena nafte, ali je upravo taj deo prognoze trenutno posebno neizvestan. Dušan Uzelac, urednik portrala Kamatica, ukazuje da su cene energenata sve više povezane sa geopolitičkim događajima, ali i informacijama koje se pojavljuju na društvenim mrežama i potezima koji nisu uvek lako predvidivi široj javnosti.

„Svaka moguća projekcija je prilično teška zato što smo ušli u neko moderno doba kada se objavama na Iksu podižu i spuštaju cene energenata, kao i aranžmani koji su daleko od očiju javnosti, a koji menjaju te cene i to je ono što dominantno utiče na cenu novca“, navodi on.

Prema njegovim rečima, za građane koji imaju stambeni kredit vezan za euribor važno je razumeti i da postoji granica do koje rast kamatnih stopa može da ide.

„Ono što je tu bitno za običnog čoveka da razume, za nekoga ko ima stambeni kredit vezan za euribor, jeste da nikome nije u interesu da taj euribor ode u neizdržive iznose. To je fina granica između visoke cene zaduživanja i kolapsa celog sistema, a to nikome ne donosi ništa dobro“, ističe Uzelac.

Izvor: Kamatica

Foto: Markus Winkler, Unsplash

21. септембар 2026. 0 komentara
0 FacebookTwitterLinkedinEmail
Promo

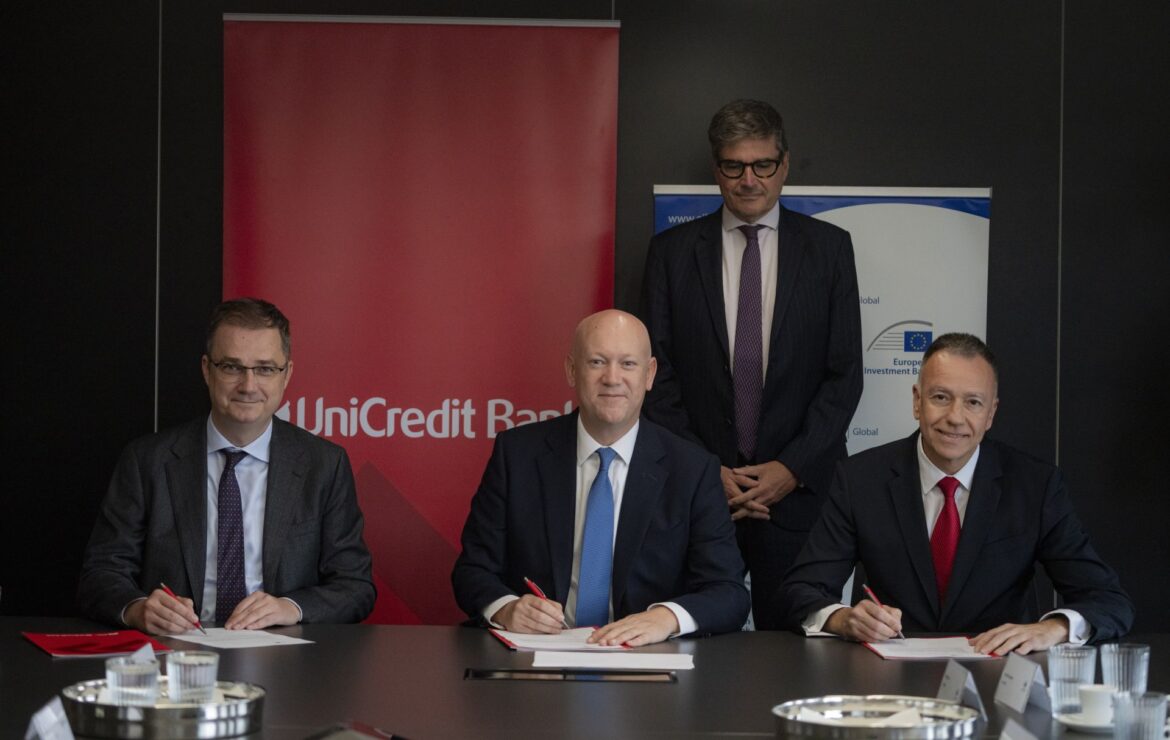
Kroz incijativu EIB-a i UniCredit Srbija plasiraće se 56 miliona evra za kompanije koje podržavaju inkluzivno zapošljavanje

by bifadmin 21. септембар 2026.

Zahvaljujući novim sporazumima između UniCredit Banke, UniCredit Leasing Srbija i Evropske investicione banke (EIB) vrednim 56,5 miliona evra, kompanije širom Srbije moći će da pristupe povoljnim finansijskim sredstvima.

Cilj finansiranja je podrška malim i srednjim preduzećima (MSP) i kompanijama srednje tržišne kapitalizacije u Srbiji koje su posvećene dugoročnom zapošljavanju i profesionalnom napredovanju žena, mladih, osoba sa invaliditetom i drugih grupa koje se suočavaju sa preprekama pri zapošljavanju. U okviru programa UniCredit Bank Srbija će obezbediti kredit od 20 miliona evra uz grant od 2,6 miliona evra, dok će UniCredit Leasing plasirati kredit od 30 miliona evra i grant od 3,9 miliona evra.

Kredit je deo specijalizovane kreditne linije EIB sa podsticajima za pozitivan društveni uticaj, usmerenih na socijalnu inkluziju, rodnu ravnopravnost i podršku ranjivim grupama. Grant se obezbeđuje kroz Inicijativu EIB za ekonomsku otpornost, koja podstiče otvaranje radnih mesta i nagrađuje kompanije koje ostvare merljive ciljeve u oblasti dugoročnog zapošljavanja. Obezbeđena je i tehnička pomoć za razvoj i sprovođenje inkluzivnih strategija na radnom mestu.

„Ovaj sporazum će podržati rast privatnog sektora i socijalnu inkluziju kroz smanjenje nejednakosti i proširivanje ekonomskih mogućnosti za nedovoljno zastupljene grupe, posebno žene i mlade“, izjavio je Richard Amor, direktor EIB za zemlje proširenja i susedstva EU. „Promovisanje inkluzivnog rasta ključno je za jačanje ekonomske otpornosti Srbije i unapređenje njene integracije u tržište Evropske unije.“

Novi sporazum oslanja se na dosadašnje iskustvo i značajne rezultate UniCredit Banke Srbije, kao pionira ove inicijative EIB u Srbiji, koji će proširiti njen domet na klijente lizing sektora širom zemlje.

„Naše dugogodišnje partnerstvo sa Evropskom investicionom bankom pokazuje da finansiranje može da bude mnogo više od podrške rastu poslovanja, snažan pokretač pozitivnih promena u društvu. Posebno smo ponosni što, nakon uspešne realizacije prethodnog programa, nastavljamo i dodatno proširujemo ovu inicijativu i na UniCredit Leasing, omogućavajući kompanijama u Srbiji ne samo povoljniji pristup finansiranju, već i konkretnu podršku za stvaranje kvalitetnijih i inkluzivnijih radnih mesta. Verujemo da su konkurentna privreda i društvo jednakih mogućnosti neraskidivo povezani. Zato želimo da podržimo kompanije koje prepoznaju potencijal žena, mladih, osoba sa invaliditetom i drugih grupa koje se suočavaju sa preprekama na tržištu rada i koje su spremne da ulažu u njihov dugoročni profesionalni razvoj. Na taj način, zajedno sa našim klijentima i partnerima, stvaramo dugoročnu vrednost za privredu i društvo u Srbiji“, izjavio je Nikola Vuletić, predsednik Izvršnog odbora UniCredit Banke Srbija.

Doprinosom razvoju privatnog sektora i unapređenju poslovnog okruženja u Srbiji, ovaj projekat podržava Plan rasta za Zapadni Balkan Evropske unije.

„Ova kreditna linija, podržana od strane EU, pomoći će srpskim kompanijama da stvore više prilika za ljude koji su prečesto zapostavljeni na tržištu rada, uključujući žene, mlade i osobe sa invaliditetom“, izjavio je zamenik šefa Delegacije Evropske unije u Srbiji Julian Vassallo. „Ona predstavlja praktičan primer kako podrška EU može da podstakne inkluzivan i održiv rast u Srbiji.“

Nova operacija predstavlja četvrti sporazum o finansiranju između EIB i UniCredit Grupacije u Srbiji do danas, čime je obezbeđeno ukupno 240 miliona evra za više od 1.000 kompanija u zemlji.

Foto: Jakov Simović

21. септембар 2026. 0 komentara
0 FacebookTwitterLinkedinEmail
Vesti

Zašto uvozimo mašine, a izvozimo pamet, a budućnost se kupuje za sitniš iz „tajnih fondova“?

by bifadmin 21. септембар 2026.
Razvijene zemlje ne razlikuju se od nerazvijenih po tome što poseduju bolje mašine, već po tome što poseduju ljude koji te mašine umeju da izmisle, konstruišu i unaprede. Razlika je suptilna, ali fatalna po društva koja veruju da se progres kupuje na uvoznoj traci, piše Dragan Vukićević za portal Forbes Srbija.

Tajna uspeha modernog sveta ne leži u pukom uvozu tehnologije. Ona leži u decenijskom, beskompromisnom investiranju u obrazovanje. Kod nas je, pak, redosled izvrnut naopačke. Prvo kupujemo skupe igračke, otvaramo fabrike kablova i šrafova, proglašavamo ih „tehnološkim skokom veka“, a tek onda shvatamo da u tim fabrikama nema ko da radi osim polukvalifikovane, slabo plaćene radne snage. Pametni i obrazovani ljudi nisu nusproizvod industrije; oni su njen preduslov.

Međutim, da biste stvorili obrazovanog čoveka, potreban vam je univerzitet koji drži do sebe. Potreban vam je sistem u kojem se cene integritet, rad i naučna istina. Umesto toga, svedoci smo moralnog i profesionalnog sunovrata akademskih institucija, koji se ogleda u sitnosopstveničkom kukavičluku i političkom poltronstvu. Najbolji, a ujedno i najsramniji primer ove patologije jeste nedavni slučaj na jednom od naših vodećih državnih univerziteta i tajno glasanje na proširenom Senatu povodom izbora jednog uglednog profesora.

Katedra kukavičluka: Slučaj progona profesora

Zapitamo li se, makar na trenutak, gde je nestala elementarna kolegijalnost? Sva stručna tela, i na matičnom fakultetu i na univerzitetu, visoko su vrednovala naučni i pedagoški rad tog profesora. Predložili su ga za izbor u više zvanje na osnovu čistih, merljivih referenci. U svakom normalnom društvu, glasanje na Senatu bilo bi puka formalnost, administrativna overa neospornog kvaliteta. Ali ne i kod nas. Kod nas važi nepisano pravilo osvete: „Podržavaš studente i misliš svojom glavom? E pa, majčin sine, nećeš proći“.
Da li članovi Senata i univerzitetskih saveta, dok u mraku kabineta podižu ruke ili spuštaju tajne listiće, uopšte razmišljaju o tome da će se i ovoj vlasti videti leđa? Šta će raditi sutra? Ovakve mrlje u karijeri i životu se ne zaboravljaju. Kako će sutra sresti u hodniku kolege protiv kojih su se tako opskurno i kukavički poneli? Gde je tu moral, gde je akademska čestitost? Ili je u pitanju toliko zadebljao đon-obraz da iskreno veruju da će se provući i bezglasno ispariti u zaborav?

Srećom po ovo društvo, sadašnji studenti ne dele njihov moralni nihilizam. Oni se bune, protestuju i bore se za ispravan sistem i bolje društvo. Oni pokazuju kičmu koju su njihovi profesori negde usput založili za sinekure, mandate i sitne privilegije. Ljudima sa đon-obrazom jednostavno nije mesto u visokom obrazovanju, oni ne obrazuju, oni dresiraju za podaništvo.

Akcionarska demagogija: Kako se kupuje narodni sluh

Dok se akademska elita bavi sitnim osvetama, na državnom nivou se odvija spektakularna predstava populizma. Najnovija „akcija“ kupovine glasova i naklonosti naroda upakovana je u dirljivu priču o domaćinskom poslovanju: „Pametno smo postupali i skupljali pare godinama, već 15 godina se skuplja taj novac kroz akcijske fondove pa ćemo da obradujemo sve punoletne građane. Nije to Bog zna šta, ali je znak pažnje i pokazatelj kako se država domaćinski odnosi“.

Ova izjava, osmišljena da zvuči kao brižna porodična štednja dede koji je odvajao od usta za unuke, u stvarnosti predstavlja ozbiljno vređanje inteligencije i elementarne ekonomske logike. Vratimo li se samo malo unazad, ogolićemo ovu šarenu lažu.

U našoj državi su postojala dva fonda sličnog naziva: Akcijski fond (osnovan početkom dvehiljaditih) i Akcionarski fond (osnovan deceniju kasnije). Prvobitni Akcijski fond bio je običan državni posrednik, privremeni vlasnik akcija nastalih u privatizaciji, čiji je jedini zadatak bio da te akcije proda i novac prosledi u budžet. On je ugašen, a njegova preostala imovina prebačena je na novoosnovani Akcionarski fond.

Ovaj drugi, Akcionarski fond, zaista je služio za upravljanje preostalim državnim akcijama i sprovođenje zakona o besplatnim akcijama za građane. Finansijski konsultanti objašnjavaju da to nije nikakav klasičan investicioni fond ili namenska štednja građana. Sredstvima se raspolagalo u skladu sa zakonom i sistemom javnih finansija, pa se ne može govoriti o nekom „zamrznutom“ fondu koji je 15 godina stajao sa strane i iz kojeg se sada vrši isplata. Ako država najavljuje ovakve mere, morala bi precizno da objasni javnosti iz kojih se to tačno izvora finansira kako bismo imali potpunu sliku.

Budžetska iluzija i švajcarski recept za našu zemlju

Istina je znatno sumornija od priče o „domaćinskom akumuliranju“. Kako upozoravaju stručnjaci i brokeri na domaćem tržištu kapitala, naša zemlja ove godine planira budžetski deficit od fantastičnih tri milijarde evra. Taj minus koji ostvarujemo usled veće potrošnje postaće naš novi javni dug, na koji ćemo samo za kamate ove godine platiti skoro dve milijarde evra! To je prava slika koja najbolje govori o tome koliko zaista ima prostora za vanrednu podelu novca stanovništvu.

Inicijativa da država ima nekakve skrivene, „crne“ ili paralelne fondove iz kojih može tek tako da deli milostinju nema zakonsko utemeljenje. Svi prihodi od državne imovine (rente, dividende, kamate) po zakonu predstavljaju isključivo budžetske prihode. Deljenje novca pred izbore, bez ikakvog socijalnog kriterijuma, gde isti iznos dobija i najugroženiji građanin i najbogatiji pojedinac, predstavlja klasičan, ogoljeni i demagoško-populistički čin donet „navrat-nanos“.

Taj novac koji nam se velikodušno deli kao „znak pažnje“ zapravo je naš sopstveni novac. Da smo politički zrelo društvo, ugledali bismo se na Švajcarsku. Umesto što dopuštamo da se državna imovina krčmi u predizborne svrhe, raspisao bi se referendum sa jasnim pitanjem: U šta uložiti ova zajednička sredstva?

Najpametniji, najrevolucionarniji i jedini ispravan predlog na tom referendumu bio bi: Uložimo sav taj novac u finansiranje i spas visokog obrazovanja.

Zamislite milijardu evra usmerenu u naučne laboratorije, stipendiranje najboljih studenata, privlačenje mladih istraživača iz inostranstva i modernizaciju fakulteta. To bi bio najpametnije uložen dinar u istoriji ove zemlje. To bi bila garancija da naša deca i unuci neće morati da beže odavde glavom bez obzira, i da naši univerziteti neće biti mesta gde kukavice u mraku lome sudbine čestitih profesora. Ali, za to je potrebna vizija. Za to je potrebna pamet, a ne đon-obraz.

Izvor: Forbes, Autor: Dragan Vukićević, direktor IAESTE
Foto: Pixabay
21. септембар 2026. 0 komentara
0 FacebookTwitterLinkedinEmail
EkonomijaVesti

Najveći državni bankrot svog vremena: Kako je Španija dobijala zlato iz Amerike, a ipak bankrotirala

by bifadmin 21. септембар 2026.

Brodovi su pristizali iz Amerike natovareni srebrom i zlatom. Španska kruna kontrolisala je ogromnu imperiju. Njeni posedi prostirali su se preko Evrope i Atlantika, a Madrid je raspolagao bogatstvom kakvo je malo evropskih vladara moglo da zamisli. Ipak, novca nije bilo dovoljno. Španska kruna je tokom 16. veka više puta morala da suspenduje plaćanja svojim bankarima i pregovara o dugovima. Posebno su poznate finansijske krize za vreme kralja Filipa II.

Na prvi pogled, to zvuči kao istorijski paradoks. Kako država kojoj iz Amerike stižu ogromne količine plemenitih metala može da ostane bez novca?

Odgovor je neprijatno moderan. Bogata država nije isto što i država sa zdravim finansijama.

Filip II nasledio je imperiju, ali i račune

Kada je Filip II sredinom 16. veka preuzeo špansku krunu, nasledio je ogromne političke ambicije Habzburga. Ali nasledio je i finansijske obaveze. Ratovanje je bilo skupo.

Trebalo je plaćati vojnike, flote, oružje, snabdevanje i prebacivanje novca širom Evrope. Španska monarhija ratovala je protiv Francuske, pobunjenika u Holandiji, Osmanskog carstva i drugih protivnika.

Novac se često trošio pre nego što bi stigao u državnu kasu. Zato su bili neophodni bankari.

Posebno važnu ulogu imali su finansijeri iz Đenove. Oni nisu samo pozajmljivali novac kralju. Omogućavali su da sredstva budu dostupna na pravom mestu i u pravo vreme.

To je bilo presudno u svetu bez centralnih banaka, elektronskih transfera i modernog tržišta državnih obveznica.

Novo istraživanje Carlosa Álvareza-Nogala i Christophea Chamleyja, objavljeno preko Cambridge University Press, upravo naglašava da ugovori poznati kao asientos nisu bili obični krediti. Bankari su kralju pružali i usluge transfera novca i menjanja valuta.

Drugim rečima, imperija je bila ogromna, ali njene finansije nisu bile jednostavne.

A onda je iz Amerike počelo da stiže srebro

Osvajanje teritorija u Americi otvorilo je Španiji pristup ogromnim količinama plemenitih metala. Posebno značajno bilo je srebro.

Američko srebro postalo je jedan od ključnih izvora novca za evropsku ekonomiju. Za špansku krunu ono je predstavljalo izuzetno važan izvor prihoda i, još važnije, osnovu na kojoj je mogla da podiže nove kredite.

Ali tu se pojavio problem. Budući prihod nije isto što i novac koji danas imate na računu. Kralju je novac za rat bio potreban odmah. Srebro je trebalo iskopati, preraditi, transportovati do obale, ukrcati na brodove i bezbedno prevesti preko Atlantika.

Bankari su zato praktično kreditirali budućnost. Filip II je mogao da dobije sredstva danas, uz očekivanje da će dug biti servisiran kada stigne sledeća flota.

Istraživanja ekonomskih istoričara Mauricija Drelichmana i Hans-Joachima Votha pokazuju koliko je taj sistem bio sofisticiran. Deo ugovora bio je vezan upravo za događaje kao što je dolazak srebrnih flota iz Amerike. Njihovo istraživanje objavljeno preko CEPR-a opisuje takve aranžmane kao rani oblik uslovnog državnog duga.

Problem nastaje kada se budući prihodi unapred potroše.

Španija je problem sa obavezama

To je ključ za razumevanje španskih finansijskih kriza. Država može da poseduje ogromnu imovinu i očekuje velike buduće prihode, a da istovremeno nema dovoljno gotovine za obaveze koje dospevaju danas.

Isto važi i za kompanije. Firma može da ima fabrike, nekretnine i velike narudžbine, a da bankrotira jer nema dovoljno novca da plati dobavljače i banke.

Filip II imao je sličan problem na nivou imperije. Ratovi su gutali sredstva. Poreski prihodi imali su politička i institucionalna ograničenja. Dug je rastao, dok su bankari morali da obezbede likvidnost između prihoda u Kastilji i vojnih rashoda širom Evrope.

Prema istraživanju Drelichmana i Votha koje objavljuje CEPR, dug Filipa II dostizao je nivo ekvivalentan približno 60 odsto tadašnjeg BDP-a, dok je tokom njegove vladavine četiri puta dolazilo do neizvršavanja obaveza prema kreditorima u smislu koji autori koriste.

Istovremeno, novija literatura upozorava da te epizode ne treba automatski izjednačavati sa današnjim državnim bankrotom. To je važna razlika.

Šta se dogodilo 1575. godine?

Jedna od najdramatičnijih epizoda dogodila se u septembru 1575. Filip II suspendovao je plaćanja po ugovorima sa bankarima.

Posledice nisu ostale zatvorene između kralja i njegovih kreditora. Finansijski sistem Kastilje počeo je da se zamrzava.

Istraživanje Álvareza-Nogala i Chamleyja pokazuje da su trgovački sajmovi prestali da funkcionišu, pojedine banke su propadale, a trgovina je trpela posledice kreditne blokade. Spor je trajao više od dve godine, sve do dogovora postignutog krajem 1577. Studija u časopisu Cambridge University Press detaljno rekonstruiše ovu krizu na osnovu arhivskih dokumenata.

To je važna lekcija. Državni dug nikada nije samo problem države.

Kada je država najveći dužnik u sistemu, njeni problemi mogu veoma brzo postati problemi banaka, trgovaca i čitave privrede. Zvuči poznato i nekoliko vekova kasnije.

Još zanimljiviji je bankrot iz 1596.

Godine 1596. dogodilo se nešto što možda najbolje ruši mit da je samo količina zlata ili srebra određivala finansijsku snagu Španije. Filip II ponovo je suspendovao plaćanja bankarima.

Ali prema najnovijem istraživanju Álvareza-Nogala i Chamleyja, odluka je doneta nakon dolaska velike količine srebra sa američkom flotom.

Izvor: Bonitet

Izvor: Pixabay

21. септембар 2026. 0 komentara
0 FacebookTwitterLinkedinEmail
EkonomijaVesti

U Srbiji ne postoji „holding“: Da li firma odgovara za dugove zavisnog društva?

by bifadmin 21. септембар 2026.

Srpski zakon ne poznaje međunarodnu formu organizovanja kompanija u holding, već se funkcionisanje onoga što ovde zovemo holdingom zasniva na pravilima o povezanim društvima i odnosima kontrole.

Prema rečima pravnika Siniše Minića, u poslovnoj praksi matično društvo može da bude DOO ili AD, kao i društva koja se nalaze u njegovom vlasništvu. Odabrana pravna forma utiče na način upravljanja, prava članova, donošenje odluka i druga pitanja koja se uređuju zakonom.

„Osnovna karakteristika holdinga jeste postojanje odnosa između matičnog i zavisnog društva. Matično društvo ima vlasnički ili drugi pravni osnov za ostvarivanje kontrole, dok zavisno društvo posluje kao posebno pravno lice. Kontrola se u praksi najčešće ostvaruje kroz vlasništvo nad većinskim udelom ili akcijama, ali se uticaj ne mora svesti isključivo na procenat vlasništva. Za procenu odnosa između društava važno je sagledati i prava koja proizlaze iz osnivačkih akata, statuta i drugih relevantnih pravnih aranžmana“, pojašnjava propise u razgovoru za protal poslovnih vesti Minić.

U holding strukturi matična kompanija može da određuje opštu poslovnu strategiju grupe, odlučuje o većim ulaganjima i usmerava kapital. Ipak, to ne znači da svaka odluka zavisnog društva automatski postaje odluka matičnog društva.

„Zavisno društvo ima sopstveni pravni subjektivitet, organe i obaveze. Njegovi direktori i drugi nadležni organi moraju da postupaju u skladu sa zakonom, osnivačkim aktom i pravilima koja se primenjuju na konkretno društvo. Drugim rečima, holding može da objedini vlasništvo i strateško upravljanje, ali se poslovanje svake kompanije u grupi i dalje posmatra kroz njen zaseban pravni položaj“, navodi stručnjak.

Zašto se pravi holding

Razlozi za formiranje holdinga mogu biti različiti, a često su povezani sa širenjem poslovanja, organizacijom kapitala i upravljanjem različitim delatnostima. Jedan od razloga je razdvajanje poslovnih aktivnosti. Kompanija koja se bavi proizvodnjom, trgovinom i nekretninama može da organizuje te delatnosti kroz zasebna društva. Tako se rezultati pojedinačnih poslovnih celina mogu jasnije pratiti, a upravljanje prilagoditi njihovim specifičnostima.

Drugi razlog može biti lakše sprovođenje investicija. Matično društvo može da ulaže u različite kompanije u okviru grupe, dok svako zavisno društvo razvija sopstvenu delatnost.

Holding može biti važan i u porodičnim kompanijama, naročito kada se poslovanje prenosi na narednu generaciju ili kada članovi porodice preuzimaju upravljanje različitim poslovnim celinama.

„Međutim, samo osnivanje holdinga ne garantuje veću efikasnost. Takva struktura podrazumeva troškove vođenja više pravnih lica, dodatne administrativne obaveze i potrebu za preciznim uređivanjem odnosa između kompanija. Jedno od najvažnijih pitanja za vlasnike, poslovne partnere i poverioce jeste odgovornost za obaveze kompanija koje posluju u okviru holdinga“, navodi naš sagovornik.

Dug ne prelazi na maticu

Prema opštem pravilu, privredno društvo je zasebno pravno lice. Članovi društva ne odgovaraju automatski za njegove obaveze samo zato što poseduju udele ili akcije. Ipak, konkretan obim odgovornosti zavisi od pravne forme i zakonskih izuzetaka.

„To znači da se dugovi zavisnog društva ne mogu jednostavno poistovetiti sa dugovima matičnog društva. Ako, na primer, jedna kompanija iz holdinga ima obaveze prema dobavljačima, poverilac ne stiče samim tim pravo da naplatu traži od svake druge kompanije u grupi. Ipak, postoje situacije u kojima se odgovornost može proširiti, u skladu sa zakonom i konkretnim okolnostima. To može biti značajno, između ostalog, kada postoje garancije, jemstva ili drugi pravni osnovi koji povezuju obaveze različitih društava“, kaže Minić.

Zato je za poslovne partnere važno da prilikom sklapanja ugovora utvrde koje pravno lice je stvarni ugovorni partner, ko preuzima obaveze i da li postoji dodatno obezbeđenje.

„Sama činjenica da dve kompanije imaju istog vlasnika nije dovoljna da se njihova imovina i obaveze tretiraju kao jedinstvena celina“, ističe Siniša Minić.

Unutrašnje plaćanje

Kada više društava posluje u okviru iste grupe, česte su međusobne poslovne transakcije. Jedna kompanija može drugoj da pruža usluge, iznajmljuje poslovni prostor, prodaje robu ili pozajmljuje sredstva. Takvi odnosi imaju poslovnu svrhu, ali zahtevaju pažljivo uređivanje.

Ugovori između povezanih društava ne bi trebalo da budu samo formalnost, već treba jasno da definišu predmet posla, cenu, rokove, prava i obaveze ugovornih strana.

Posebno je važno razlikovati pravila Zakona o privrednim društvima od poreskih propisa. Povezanost društava može biti relevantna i za primenu pravila o transfernim cenama, koja se uređuju Zakonom o porezu na dobit pravnih lica.

U praksi, transakcije između članica holdinga mogu da obuhvate različite vrste usluga i finansiranja. Međutim, činjenica da su kompanije deo iste grupe ne znači da se njihovi međusobni ugovori mogu zanemariti ili da se uslovi poslovanja mogu određivati bez odgovarajuće dokumentacije.

Za svako društvo važno je da se poslovne promene evidentiraju i da se odluke donose u skladu sa pravilima koja se na njega primenjuju.

Razlika od običnog poslovnog partnerstva

Dve kompanije mogu da sarađuju, imaju zajedničke projekte ili dugoročne ugovore, a da pritom ne budu deo istog holdinga.
Poslovna saradnja sama po sebi ne podrazumeva vlasničku povezanost. Holding, nasuprot tome, podrazumeva organizacionu i vlasničku strukturu u kojoj jedno društvo ima udeo ili akcije u drugom, odnosno ostvaruje kontrolu u skladu sa relevantnim pravilima.

Ova razlika je važna za razumevanje poslovnih odnosa, ali i za procenu rizika. Dobavljač koji ima dugoročan ugovor sa velikom kompanijom nije zbog toga automatski njeno zavisno društvo. Isto tako, dve kompanije koje pripadaju istom vlasniku ne moraju nužno da posluju kao jedno pravno lice.

Promene u organizaciji poslovanja

Holding struktura može da se menja tokom vremena. Kompanija može da osnuje novo zavisno društvo, stekne udeo u postojećem preduzeću ili proda deo svog vlasništva.

U pojedinim slučajevima, reorganizacija se sprovodi kroz statusne promene, kao što su pripajanje, spajanje, podela ili izdvajanje, u skladu sa zakonskim uslovima i procedurama. Takve promene mogu da omoguće drugačiju organizaciju poslovnih celina, ali podrazumevaju propisane postupke i zaštitu relevantnih učesnika.

„Važno je razlikovati promenu vlasničke strukture od statusne promene. Kupovina udela u drugom društvu ne znači sama po sebi da je sprovedeno pripajanje ili da su dve kompanije postale jedno pravno lice. Upravo zbog toga se prilikom reorganizacije mora utvrditi koji se pravni postupak sprovodi, kakve posledice ima po postojeće ugovore, imovinu, obaveze i članove društava“, zaključuje pravnik Siniša Minić.

Izvor: Biznis.rs

Foto: deagreez1, Depositphotos

21. септембар 2026. 0 komentara
0 FacebookTwitterLinkedinEmail
VestiZabava

Nova opsesija u enterijeru – Kutak za muziku, mir i malo bežanja od sveta

by bifadmin 20. септембар 2026.
Neke trendove u enterijeru zavolimo na jednu sezonu, a onda ih više nigde nema. Drugi nastanu zato što se promeni način na koji živimo. Upravo takav je novi trend koji sve više dobija prostor u savremenim domovima: enterijer koji nije napravljen samo da izgleda lepo, već da nam pomogne da se zaista opustimo.

Umesto još jedne boje koja je „in“, komada nameštaja koji svi žele ili dekoracije koja izgleda dobro na Instagramu, u centru pažnje sada je nešto mnogo ličnije – potreba da kada zatvorimo vrata za sobom konačno malo usporimo. Sve češće se zato pojavljuju mali kutci namenjeni slušanju muzike, čitanju, jutarnjoj kafi ili jednostavno onim dragocenim minutima kada ne radimo baš ništa. Kuća više nije scenografija za fotografije. Postaje mesto na kojem ponovo pronalazimo sopstveni ritam.

Mali kutak koji je samo vaš

Najjednostavniji način da ovaj trend unesete u svoj dom jeste da napravite mali prostor za odmor i muziku. Ne treba vam posebna soba, ogroman budžet niti enterijer koji izgleda kao stranica iz luksuznog kataloga. Udobna fotelja, pomoćni stočić, lampa sa toplim svetlom i dobar zvučnik sasvim su dovoljni da jedan zaboravljeni ugao pretvorite u mesto kojem ćete se radovati.

Ideja je zapravo vrlo jednostavna: kada određeni deo doma povežemo sa prijatnom rutinom, poput slušanja muzike ili čitanja, lakše ga doživljavamo kao zonu za predah. Zato čak i desetak minuta provedenih u tom kutku može da postane mali dnevni ritual. I ne, odmor nije gubljenje vremena. Možda je upravo to ono što nam u svakodnevnom životu najviše nedostaje.

Muzika više ne mora da se krije

Godinama smo pokušavali da tehnologiju u enterijeru što bolje sakrijemo. Danas se pravila menjaju. Gramofon, kolekcija vinila, kvalitetan zvučnik ili čak stare ploče koje ste nasledili mogu da postanu deo dekoracije i to onaj deo koji prostoru daje karakter.

Jer dom postaje zanimljiv onda kada priča nešto o ljudima koji u njemu žive, a ne kada izgleda kao savršena kopija fotografije sa Pinteresta. Gramofon na komodi, knjige na polici, nekoliko omiljenih ploča i fotelja pored prozora mogu da kažu mnogo više o vašem stilu nego deset pažljivo odabranih trendi detalja.

Ovakav pristup prirodno prati i povratak prirodnih materijala i umirujućih tonova. Drvo, lan, pamuk, kamen i zemljane nijanse stvaraju topliju atmosferu, dok manje vizuelnog nereda ostavlja više prostora za ono što se u domu zapravo dešava – muziku, razgovore, čitanje i odmor.

Enterijer koji se prilagođava vama, a ne obrnuto

Najzanimljiviji deo ovog trenda nema mnogo veze sa estetikom. On nas tera da se zapitamo: da li je moj dom zaista prilagođen mom životu?

Ako obožavate muziku, napravite joj mesto. Ako vam je omiljeni deo dana čitanje, uredite kutak u kojem ćete poželeti da otvorite knjigu. Ako vam posle posla treba tišina, nemojte svaki centimetar prostora popuniti stvarima. Ponekad je najluksuzniji detalj u domu upravo – malo praznog prostora.

To je možda i najveća promena u savremenom uređenju enterijera. Dom više ne pokušava da nam nametne određeni stil života, već se prilagođava onome što nam je zaista potrebno. Zbog toga postaje ličniji, funkcionalniji i dugovečniji – jer ne prati slepo trend, već čoveka koji u njemu živi.

.

Pravi luksuz je osećaj kada se vratite kući

Nije slučajno što ovakav način razmišljanja o enterijeru postaje sve popularniji. Što je svakodnevica brža i glasnija, to više cenimo male trenutke u kojima možemo da usporimo. Muzika, prigušeno svetlo, omiljena fotelja, knjiga koju stalno odlažemo za „sutra“ i nekoliko predmeta koji imaju lično značenje mogu potpuno promeniti način na koji doživljavamo sopstveni dom.

Pravi luksuz zato možda više nije skup nameštaj ili dekoracija koja privlači sve poglede. Pravi luksuz je prostor u kojem vam je dobro.

Jer najlepša kuća nije nužno ona zbog koje će svi pitati gde ste kupili sto ili fotelju. To je ona u koju jedva čekate da se vratite, izujete cipele, pustite omiljenu ploču i na nekoliko minuta ne morate da budete nigde osim – kod kuće.

Izvor: Moj enterijer
Foto: Pixabay
20. септембар 2026. 0 komentara
0 FacebookTwitterLinkedinEmail
EkonomijaVesti

Šta uraditi ako pronađete tuđu bankovnu karticu

by bifadmin 19. септембар 2026.
Predati je upravniku prodavnice ili kasiru, objaviti informaciju u komšijskoj grupi ili je jednostavno zadržati – to su uobičajene reakcije kada neko pronađe bankovnu karticu na ulici, ali nijedna od njih nije ispravna. Evo šta zapravo treba da uradite.
Komšijske grupe redovno se „usijaju“ od objava o pronađenim bankovnim karticama. Ljudi imaju dobre namere i žele da pomognu komšiji, pa objave fotografiju kartice na kojoj su broj i drugi podaci u potpunosti vidljivi. Drugi u grupi napišu da su karticu ostavili, recimo, kod obezbeđenja, kasira ili upravnika prodavnice ili nekog drugog objekta u kojem su je pronašli – ili koji se jednostavno nalazi najbliže. Ništa od toga nije dobra ideja, a šta zapravo treba da uradite ako pronađete tuđu bankovnu karticu objašnjavaju Kaspersky stručnjaci.

Šta NE treba da radite ako pronađete izgubljenu karticu – i zašto

Fotografiju kartice sa vidljivim podacima ne bi trebalo da objavljujete u grupnom četu, kao ni da zadržavate karticu ili da je predajete nepoznatoj osobi.

Prvi razlog je najočigledniji, ali ga ipak vredi naglasiti: podaci sa kartice predstavljaju privatne informacije koje ne bi trebalo deliti sa ljudima koji nemaju razloga da ih vide. Fotografija objavljena u grupnom četu može dospeti u ruke kriminalaca, koji bi mogli pokušati da te podatke iskoriste za izvršavanje lažnih odnosno neovlašćenih kupovina na internetu. Najgori mogući scenario jeste fotografija na kojoj su vidljive obe strane kartice, uključujući trocifreni sigurnosni kod poznat kao CVC, CVV ili CVP, koji se nalazi na poleđini kartice.

Ne bi trebalo da objavite da ste pronašli karticu, čak ni ako objavite fotografiju na kojoj je broj zamagljen, a zatim je zadržite dok čekate da se vlasnik pojavi kako biste mu je vratili. Pošto nema garancije da ste vi bili prva osoba koja je karticu pronašla i uzela u ruke, ovakvim postupanjem rizikujete da postanete sumnjivi ukoliko novac nestane sa tog računa. Čak i ako nemate apsolutno nikakve veze sa krađom, sama činjenica da je kartica neko vreme bila u vašem posedu mogla bi vas dovesti u neprijatnu situaciju – bilo u razgovoru sa vlasnikom, bilo sa policijom.

Ista logika važi i za predavanje kartice trećem licu. Radnik obezbeđenja, kasir ili upravnik nisu ništa manje nepoznate osobe od bilo koga drugog i nemaju nikakva posebna ovlašćenja da preuzmu brigu o pronađenoj bankovnoj kartici. Ako im je predate, dajete im mogućnost da sami pokušaju da koriste tuđi novac, a ukoliko se to dogodi, i vi biste mogli dospeti među osobe na koje bi mogla pasti sumnja.

Pristup „što se ne vidi, to se zaboravi“, odnosno ostavljanje kartice tamo gde ste je pronašli ili pomeranje na neko vidljivije mesto, lično je bezbedniji za vas, ali ni to zapravo nije ispravno rešenje. Ako postupite tako, neko drugi će je pronaći, a nema nikakve garancije da će to biti savesna osoba. Mogla bi pokušati da isprazni račun pravog vlasnika. Zato ni ovo nije dobra opcija.

Šta TREBA da uradite sa pronađenom bankovnom karticom

Ispravan postupak možda će vas iznenaditi: pozovite banku koja je izdala karticu, prijavite da ste je pronašli i zatim uništite karticu. Sasvim je moguće da vlasnik još nije ni primetio da mu kartica nedostaje. S obzirom na to koliko su beskontaktna plaćanja danas rasprostranjena, fizička kartica može prilično dugo ostati netaknuta u novčaniku. Banka će blokirati karticu, obavestiti vlasnika da je izgubljena i izdati mu novu.

Uništavanje kartice je jedini način da više niko ne može da je upotrebi, a vi nećete morati da zadržavate tuđu imovinu niti da rizikujete da budete pod sumnjom ukoliko novac nestane sa računa. Najjednostavniji i najpouzdaniji način da uništite karticu jeste da je pažljivo isečete kuhinjskim makazama i bacite u smeće ili odložite za reciklažu.

Vredi imati na umu još nešto: danas fizička kartica sama po sebi vlasniku zapravo nije naročito vredna. Pre svega, banke brzo i jednostavno izdaju zamenske kartice. Kod većine banaka čak nećete morati ni da odlazite u poslovnicu, jer se nova kartica može dostaviti direktno na kućnu adresu.

Osim toga, izdavanje nove kartice obično ne znači da vlasnik u međuvremenu ostaje bez mogućnosti plaćanja. U mnogim slučajevima jednostavno može da pređe na virtuelnu karticu ili neki drugi način plaćanja. Zato je uništena kartica za vlasnika mnogo manji problem od rizika da dospe u pogrešne ruke i da neko njome pokuša da isprazni njegov račun.

Kada NE treba da uništite pronađenu karticu

Pored bankovnih kartica, postoje i višenamenske kartice, poput onih koje se izdaju učenicima i studentima, a koje objedinjuju nekoliko funkcija – na primer, služe kao propusnica za ulazak u školu ili na univerzitet, ali i kao karta za javni prevoz. Deca, naročito mlađa, prilično često gube ovakve kartice. Ponovno uspostavljanje svih funkcija takve kartice može trajati mnogo duže nego izdavanje nove bankovne kartice, a iznosi koji se na njima nalaze obično su mali. Zato, ako pronađete ovakvu karticu, najbolje je da je odnesete u školu ili na univerzitet koji su navedeni na kartici i predate je obezbeđenju ili na recepciji, odnosno u sekretarijatu/prijemnoj službi.

Ukratko: šta uraditi ako pronađete tuđu karticu

Prvo, pronađite broj telefona banke na kartici. On je obično odštampan na samoj kartici; ako nije, lako ga možete pronaći na zvaničnom sajtu banke. Zatim pozovite banku i obavestite ih da ste pronašli tuđu karticu. Zatim, nakon razgovora uništite karticu – isecite je makazama i bacite.

Nemojte objavljivati fotografije kartice ili njenih podataka u četovima ili na društvenim mrežama, nemojte zadržavati karticu u nadi da ćete pronaći njenog vlasnika i nemojte je predavati nepoznatim osobama.

Foto: Pixabay
19. септембар 2026. 0 komentara
0 FacebookTwitterLinkedinEmail
Ekonomija

Zemlje kojima je od 1990. najviše porastao BDP po stanovniku

by bifadmin 18. септембар 2026.

U poslednjih 35 godina Gvajana je zabeležila najbrži rast BDP-a po stanovniku, a tri mesta iza nje na ovoj listi našla se Bosna i Hercegovina, objavljuje sajt Visual Capitalist.

U navedenom periodu, BDP po stanovniku u Gvajani porastao je sa 5.100 na 83.700 dolara, odnosno za 1.549%. Takav rast ostvaren je zahvaljujući naftnom bumu koji je počeo 2019. godine. Proizvodnja nafte u toj zemlji dostigla je oko 225 miliona barela u 2024. godini, što je snažno povećalo prihode države i podstaklo rast ekonomije.

Iza Gvajane nalaze se Kina, Ekvatorijalna Gvineja, Bosna i Hercegovina i mnoštvo država iz Azije. Štaviše, Azijske zemlje čine gotovo polovinu od 25 država sa najvećim rastom realnog BDP-a po stanovniku. Među njima su Vijetnam, Indija, Bangladeš i Južna Koreja. Za razliku od Gvajane, čiji je privredni rast u velikoj meri vezan za naftu, njihov razvoj odvijao se tokom nekoliko decenija industrijalizacije, širenja trgovine i rasta produktivnosti.

Otkud BIH u tom društvu?

Bosna i Hercegovina je jedina evropska zemlja koja se našla u prvih deset brzorastućih ekonomija po ovom kriterijumu. U njoj je BDP po stanovniku 1990. godine iznosio 2.400 dolara da bi sada dostigao 21.200. To je rast od 777%.

Podaci Svetske banke su nešto drugačiji ali i oni pokazuju veliki rast BDP po stanovniku u ovoj zemlji, što je podvig imajući u vidu koliko je ekonomija Bosne i Hecegovine tokom rata razorena.

BDP po stanovniku u Bosni i Hercegovini počeo je ubrzano da raste tek nakon rata. Svetska banka navodi da je između 1996. i 1999. porastao za gotovo 60%, odnosno prosečno oko 16,5% godišnje. Takav rast bio je posledica posleratne obnove, velike međunarodne pomoći i investicija, ponovnog pokretanja proizvodnje i postepenog uključivanja zemlje u međunarodnu trgovinu i evropsko tržište, a kasnije i priliva stranih direktnih investicija.

Izvor: Visual Capitalist

Foto: kantver, Depositphotos

18. септембар 2026. 0 komentara
0 FacebookTwitterLinkedinEmail
Promo

Visa: Ulazimo u eru prodaje krajnjim korisnicima, kompanijama ali i AI agentima

by bifadmin 18. септембар 2026.

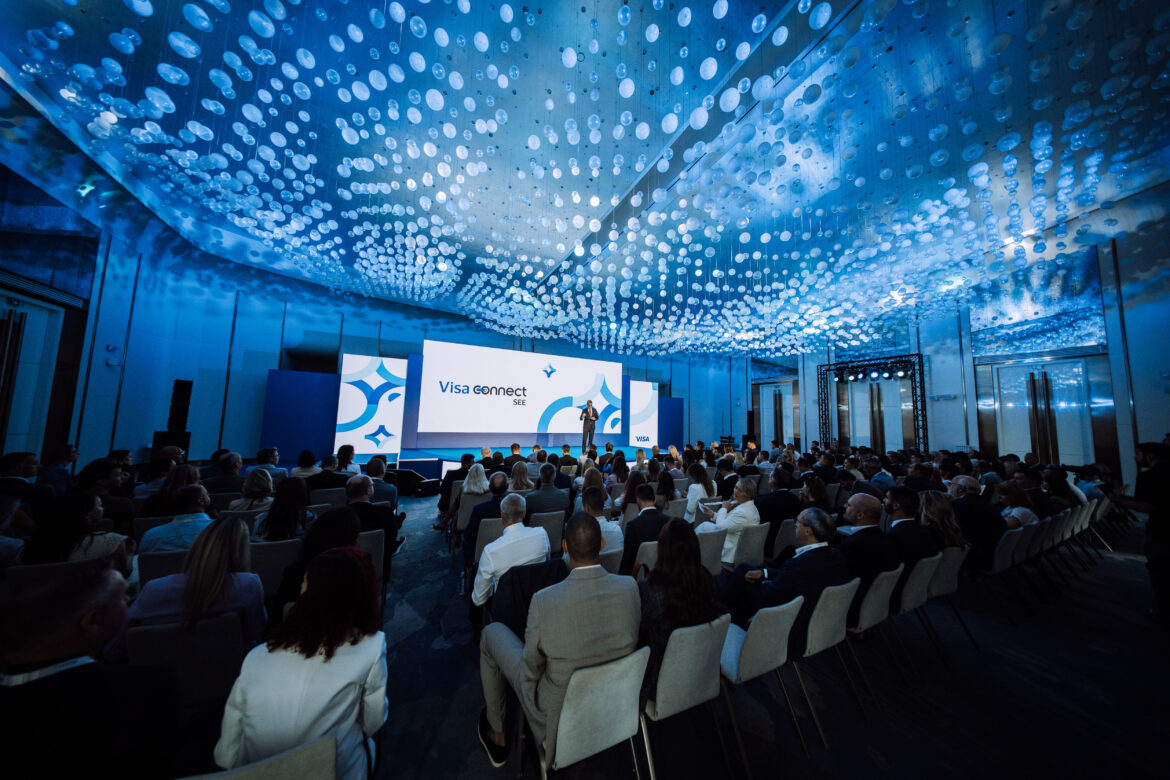
Budućnost trgovine oblikuju tri ključna učesnika: krajnji korisnici, kompanije i sve češće AI agenti koji deluju u ime čoveka. Ovo je bila jedna od glavnih tema regionalnog foruma Visa Connect SEE, koji je u Beogradu okupio oko 150 lidera iz bankarskog i finansijskog sektora, kao i stručnjake kompanije Visa, sa ciljem da istraže budućnost plaćanja, trgovine i korisničkog iskustva.

Širom jugoistočne Evrope obim bezgotovinskih plaćanja beleži rast od 21 odsto godišnje, dok oko 80 odsto građana aktivno koristi bankarske usluge. Istovremeno, potrošači ubrzano prihvataju digitalna iskustva i očekuju da plaćanja budu brza, jednostavna i bezbedna, bez obzira na to gde i kako kupuju.

„Potrošač se promenio iz korena. Ljudi više ne razmišljaju o načinu kako će nešto kupiti. Ne prave razliku između onlajn i oflajn kupovine, domaćih i prekograničnih transakcija, niti odvajaju sama plaćanja od celokupnog procesa trgovine. Oni jednostavno očekuju da svaka interakcija bude trenutna, intuitivna i sigurna. Širom jugoistočne Evrope beležimo stalan rast primene digitalnih plaćanja, dok korisnici sve više traže iskustva koja su neprimetna, personalizovana i povezana. Ova evolucija stvara nove prilike za banke, trgovce i fintek kompanije da redefinišu način na koji grade odnos sa svojim klijentima“, izjavila je Ana Drašković, potpredsednica i generalna direktorka kompanije Visa za jugoistočnu Evropu.

Diskusije tokom Visa Connect foruma ukazale su kako inovacije transformišu svaku fazu procesa kupovine, od načina na koji potrošači otkrivaju proizvode i usluge, do samog plaćanja i prenosa novca. Jedan od najznačajnijih trendova jeste pojava AI agenata koji sada mogu da pomažu korisnicima tokom čitavog procesa kupovine. Istraživanja pokazuju da 78 odsto građana Srbije već koristi veštačku inteligenciju kao pomoć pri donošenju odluka o kupovini, ali bi u ovom trenutku samo 9 odsto njih poverilo AI agentu da izvrši plaćanje u njihovo ime.

Prema rečima stručnjaka iz kompanije Visa, naredna faza elektronske trgovine donosi prelazak veštačke inteligencije sa nivoa preporuke na nivo akcije. AI će pomagati potrošačima da efikasnije pretražuju, porede i kupuju proizvode, uz zadržavanje potpune kontrole. U isto vreme, primena digitalnih plaćanja nastavlja da se ubrzava, pa je Visa u protekle četiri godine proširila svoju prihvatnu mrežu u širem regionu sa 10 miliona na 21 milion lokacija.

Govoreći o prilikama i izazovima ove transformacije, Sergij Martinčuk, viši potpredsednik i regionalni menadžer Visa kompanije za Ukrajinu, Moldaviju, južnu i istočnu Evropu, centralnu Aziju i Kavkaz je istakao:

„Potrošači i privreda sve više traže brže i jednostavnije načine za plaćanje, slanje i prijem novca. Istovremeno, očekuju da sigurnost i poverenje budu utkani u svaku interakciju. Dok redefinišemo način na koji se novac kreće kroz naš region, fokusirani smo na to da pomognemo klijentima da ispune ta očekivanja kroz širu prihvatnu mrežu, tokenizaciju, prekogranične mogućnosti poput Visa Direct platforme i inovacije koje digitalnu trgovinu čine jednostavnijom i bezbednijom. Prava prilika nije samo u uvođenju novih tehnologija, već u pretvaranju inovacija u svakodnevna iskustva kojima ljudi veruju.“

Glavna poruka Visa Connect foruma je da budućnost trgovine neće biti definisana samo jednim tehnološkim rešenjem. Iako veštačka inteligencija, tokenizacija i prenos novca u realnom vremenu menjaju način na koji potrošači i kompanije upravljaju novcem, dugoročni uspeh zavisiće od sposobnosti da se povežu inovacije, poverenje i saradnja unutar celog ekosistema.

18. септембар 2026. 0 komentara
0 FacebookTwitterLinkedinEmail
Noviji članci
Stariji članci

Скорашњи чланци

  • Minić: Strani investitori odlaze iz ekonomskih razloga, potrebno jačanje domaćeg privatnog sektora
  • Voće i povrće gube hranljive materije: Naučnici objašnjavaju zašto
  • Lasta procenila akciju na 228,69 dinara i planira dokapitalizaciju od 350 miliona
  • Srbija zadržala 15 kompanija među 500 najvećih u regionu
  • Međunarodno poslovanje MOL Grupe doprinelo dobrim rezultatima u trećem kvartalu 2026. godine

Архиве

  • новембар 2026
  • октобар 2026
  • септембар 2026
  • август 2026
  • јул 2026
  • јун 2026
  • мај 2026
  • април 2026
  • март 2026
  • фебруар 2026
  • јануар 2026
  • децембар 2025
  • новембар 2025
  • октобар 2025
  • септембар 2025
  • август 2025
  • јул 2025
  • јун 2025
  • мај 2025
  • април 2025
  • март 2025
  • фебруар 2025
  • јануар 2025
  • децембар 2024
  • новембар 2024
  • октобар 2024
  • септембар 2024
  • август 2024
  • јул 2024
  • јун 2024
  • мај 2024
  • април 2024
  • март 2024
  • фебруар 2024
  • јануар 2024
  • децембар 2023
  • новембар 2023
  • октобар 2023
  • септембар 2023
  • август 2023
  • јул 2023
  • јун 2023
  • мај 2023
  • април 2023
  • март 2023
  • фебруар 2023
  • јануар 2023
  • децембар 2022
  • новембар 2022
  • октобар 2022
  • септембар 2022
  • август 2022
  • јул 2022
  • јун 2022
  • мај 2022
  • април 2022
  • март 2022
  • фебруар 2022
  • јануар 2022
  • децембар 2021
  • новембар 2021
  • октобар 2021
  • септембар 2021
  • август 2021
  • јул 2021
  • јун 2021
  • мај 2021
  • април 2021
  • март 2021
  • фебруар 2021
  • јануар 2021
  • децембар 2020
  • новембар 2020
  • октобар 2020
  • септембар 2020
  • август 2020
  • јул 2020
  • јун 2020
  • мај 2020
  • април 2020
  • март 2020
  • фебруар 2020
  • јануар 2020
  • децембар 2019
  • новембар 2019
  • октобар 2019
  • септембар 2019
  • август 2019
  • јул 2019
  • јун 2019
  • мај 2019
  • април 2019
  • март 2019
  • фебруар 2019
  • јануар 2019
  • децембар 2018
  • новембар 2018
  • октобар 2018
  • септембар 2018
  • август 2018
  • јул 2018
  • јун 2018
  • мај 2018
  • април 2018
  • март 2018
  • фебруар 2018
  • јануар 2018
  • децембар 2017
  • новембар 2017
  • октобар 2017
  • септембар 2017
  • август 2017
  • јул 2017
  • јун 2017
  • мај 2017
  • април 2017
  • март 2017
  • фебруар 2017
  • јануар 2017
  • децембар 2016
  • новембар 2016
  • октобар 2016
  • септембар 2016
  • август 2016
  • јул 2016
  • јун 2016
  • мај 2016
  • април 2016
  • март 2016
  • фебруар 2016
  • јануар 2016
  • децембар 2015
  • новембар 2015
  • октобар 2015
  • септембар 2015
  • август 2015
  • јул 2015
  • јун 2015
  • мај 2015
  • април 2015
  • март 2015
  • фебруар 2015
  • јануар 2015
  • децембар 2014
  • новембар 2014
  • октобар 2014
  • септембар 2014
  • август 2014
  • јул 2014
  • јун 2014
  • мај 2014
  • април 2014
  • март 2014
  • фебруар 2014
  • јануар 2014
  • децембар 2013
  • новембар 2013
  • октобар 2013
  • септембар 2013
  • август 2013
  • јул 2013
  • јун 2013
  • мај 2013
  • март 2013
  • фебруар 2013
  • јануар 2013
  • децембар 2012
  • новембар 2012
  • октобар 2012
  • септембар 2012
  • август 2012
  • јул 2012
  • јун 2012
  • мај 2012
  • април 2012
  • март 2012
  • фебруар 2012
  • јануар 2012
  • децембар 2011
  • новембар 2011
  • октобар 2011
  • септембар 2011
  • август 2011
  • јул 2011
  • јун 2011
  • мај 2011
  • април 2011
  • март 2011
  • фебруар 2011
  • јануар 2011
  • децембар 2010
  • новембар 2010
  • октобар 2010
  • септембар 2010
  • август 2010
  • јул 2010
  • јун 2010
  • мај 2010
  • април 2010
  • март 2010
  • фебруар 2010
  • јануар 2010
  • децембар 2009
  • новембар 2009
  • октобар 2009
  • септембар 2009
  • август 2009
  • јул 2009
  • јун 2009
  • мај 2009
  • април 2009
  • март 2009
  • фебруар 2009
  • јануар 2009
  • децембар 2008
  • новембар 2008
  • октобар 2008
  • октобар 1021

Категорије

  • Analize
  • Analize
  • Analize stručnjaka
  • B&F Plus
  • Bizlife.rs
  • Biznis
  • Biznis & Finansije
  • Blogovi
  • Brojevi B&F
  • Čitanje za dž
  • Edicije
  • Ekonomija
  • Ekonomija
  • EU mogućnosti
  • Euractiv
  • EY Preduzetnik godine
  • Features
  • Interviews
  • Intervjui
  • IT i nauka
  • IZDVAJAMO
  • Kultura
  • Novci.rs
  • Nove tehnologije
  • Novi brojevi
  • Politika i društvo
  • Posle 5
  • Posle 5
  • Presseurop
  • Promo
  • Reprint
  • Seebiz
  • Slajder
  • Specijalna izdanja
  • Tekstovi
  • Uncategorized
  • Vesti
  • Zabava
  • zlato
  • Некатегоризовано

Мета

  • Пријава
  • Довод уноса
  • Довод коментара
  • sr.WordPress.org
  • Facebook
  • Linkedin

Svi tekstovi sa portala "Biznis i finansije" su u vlasništvu "NIP BIF PRESS doo" i ne smeju se presnositi niti koristiti, delimično ni u celosti, bez izričite dozvole kompanije.

@2020 - Studio triD


vrh
Na našoj web stranici koristimo kolačiće kako bismo vam pružili najrelevantnije iskustvo pamćenjem vaših podešavanja. Klikom na "Prihvati", prihvatate upotrebu SVIH kolačića.
Podešavanja kolačićaPRIHVATI
Privacy & Cookies Policy

Privacy Overview

This website uses cookies to improve your experience while you navigate through the website. Out of these cookies, the cookies that are categorized as necessary are stored on your browser as they are essential for the working of basic functionalities of the website. We also use third-party cookies that help us analyze and understand how you use this website. These cookies will be stored in your browser only with your consent. You also have the option to opt-out of these cookies. But opting out of some of these cookies may have an effect on your browsing experience.
Necessary
Увек омогућени
Necessary cookies are absolutely essential for the website to function properly. This category only includes cookies that ensures basic functionalities and security features of the website. These cookies do not store any personal information.
Non-necessary
Any cookies that may not be particularly necessary for the website to function and is used specifically to collect user personal data via analytics, ads, other embedded contents are termed as non-necessary cookies. It is mandatory to procure user consent prior to running these cookies on your website.
САЧУВАЈ И ПРИХВАТИ
Biznis i Finansije
  • Vesti
    • Ekonomija
    • Politika i društvo
    • Nove tehnologije
    • Zabava
  • EY Preduzetnik godine
  • Tekstovi
    • Tekstovi B&F
    • Promo
  • Blogovi
  • Redakcija
  • Marketing
  • Pretplata
  • Kontakt
  • O nama
  • Media Kit